-
목차
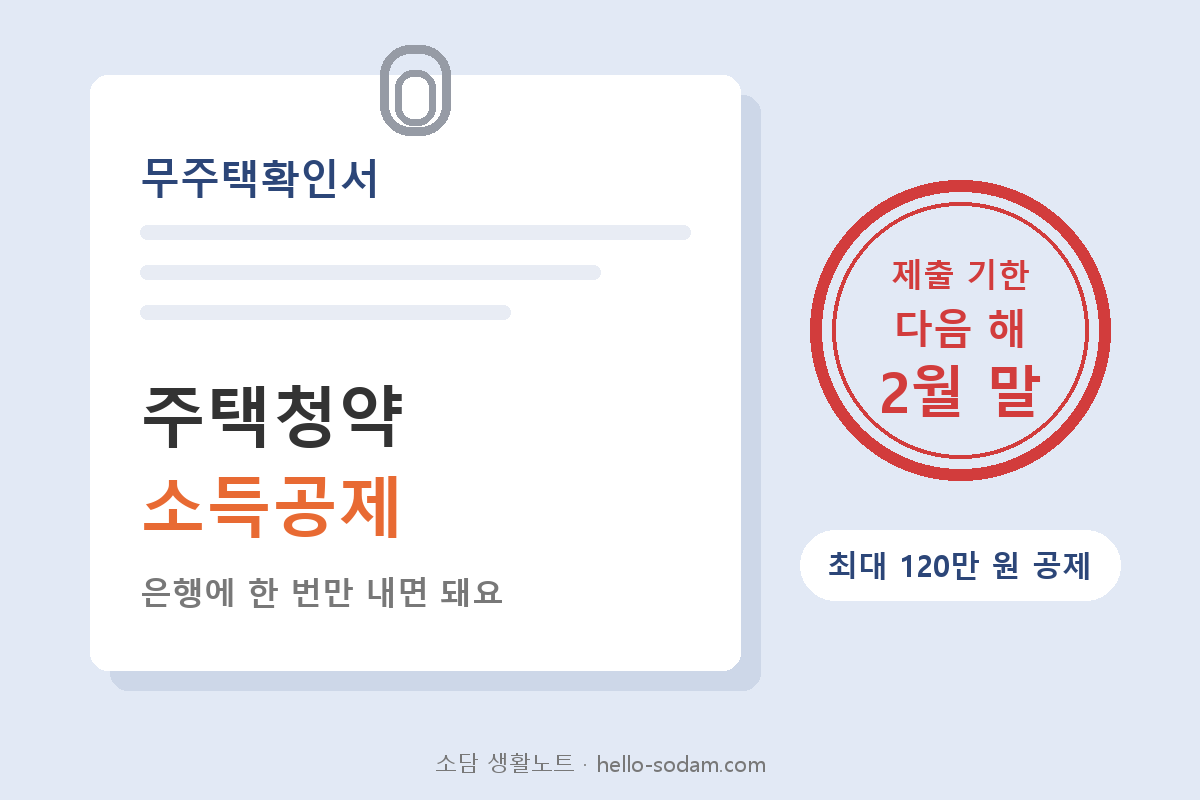
주택청약종합저축에 돈을 넣고 있는 직장인이라면, 가입한 은행에 무주택확인서를 한 번 내야 연말정산 소득공제를 받을 수 있어요. 기한은 공제받으려는 해의 다음 해 2월 말이고, 한 번 내면 매년 다시 낼 필요는 없어요. 조건과 내는 법, 손해 보는 경우까지 정리했어요.
한눈에 보기
구분 내용 대상 총급여 7천만 원 이하 근로자, 그해 무주택 세대의 세대주(2025년 납입분부터 배우자도) 공제 그해 납입액의 40% 소득공제 한도 연 납입액 300만 원까지 → 최대 120만 원 소득공제 내는 곳 주택청약종합저축에 가입한 은행 기한 공제받으려는 해의 다음 해 2월 말까지 (최초 1회) 적용 기한 2028년 12월 31일 납입분까지 1. 무주택확인서, 왜 내야 하나요?
조세특례제한법 제87조는 소득공제를 받으려는 사람이 저축 취급기관(은행)에 무주택확인서를 내야 한다고 정해 두었어요. 은행은 이 서류를 받아야 '소득공제 대상 납입액'으로 국세청에 자료를 보내요. 그래서 안 내면 연말정산 간소화에 금액이 안 나오거나, 공제를 못 받을 수 있어요.
2. 누가 받을 수 있나요?
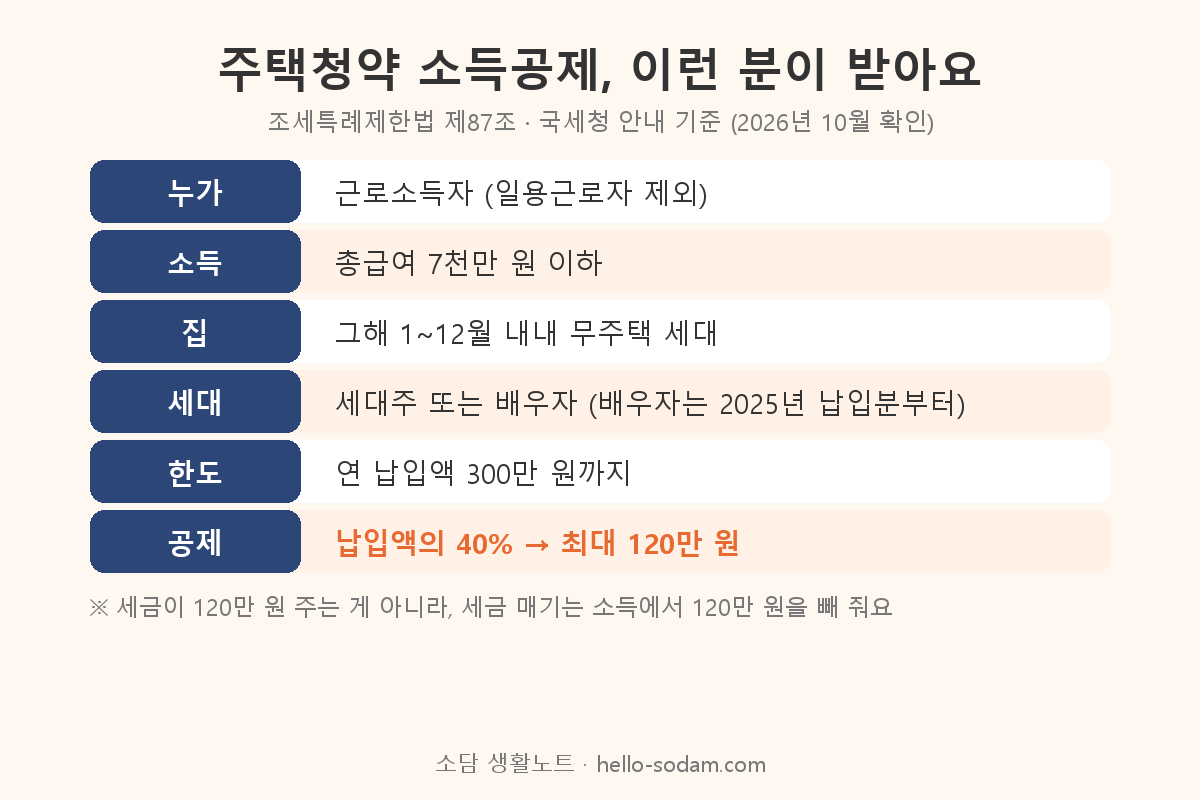
- 근로소득자: 일용근로자는 빼요. 사업소득만 있는 분도 해당되지 않아요
- 총급여 7천만 원 이하: 연봉에서 비과세 소득을 뺀 금액 기준이에요
- 그해 1월~12월 내내 무주택 세대: 한 해 중에 잠깐이라도 집을 가진 적이 있으면 안 돼요
- 세대주이거나 세대주의 배우자: 세대주인지는 12월 31일 기준으로 봐요. 배우자는 2025년 1월 1일 이후 넣은 돈부터 공제돼요
3. 얼마나 줄어드나요?
1년에 300만 원(한 달 25만 원)을 넣으면 그 40%인 120만 원을 소득에서 빼 줘요. 300만 원보다 많이 넣어도 300만 원까지만 쳐요.
다만 세금이 120만 원 줄어드는 건 아니에요. 세금을 매기는 소득이 120만 원 줄어드는 거예요. 예를 들어 세율 15% 구간(과세표준 1,400만~5,000만 원)이라면 소득세가 약 18만 원 줄어요(지방소득세 별도). 내 세율 구간에 따라 달라져요.
4. 내는 방법과 기한
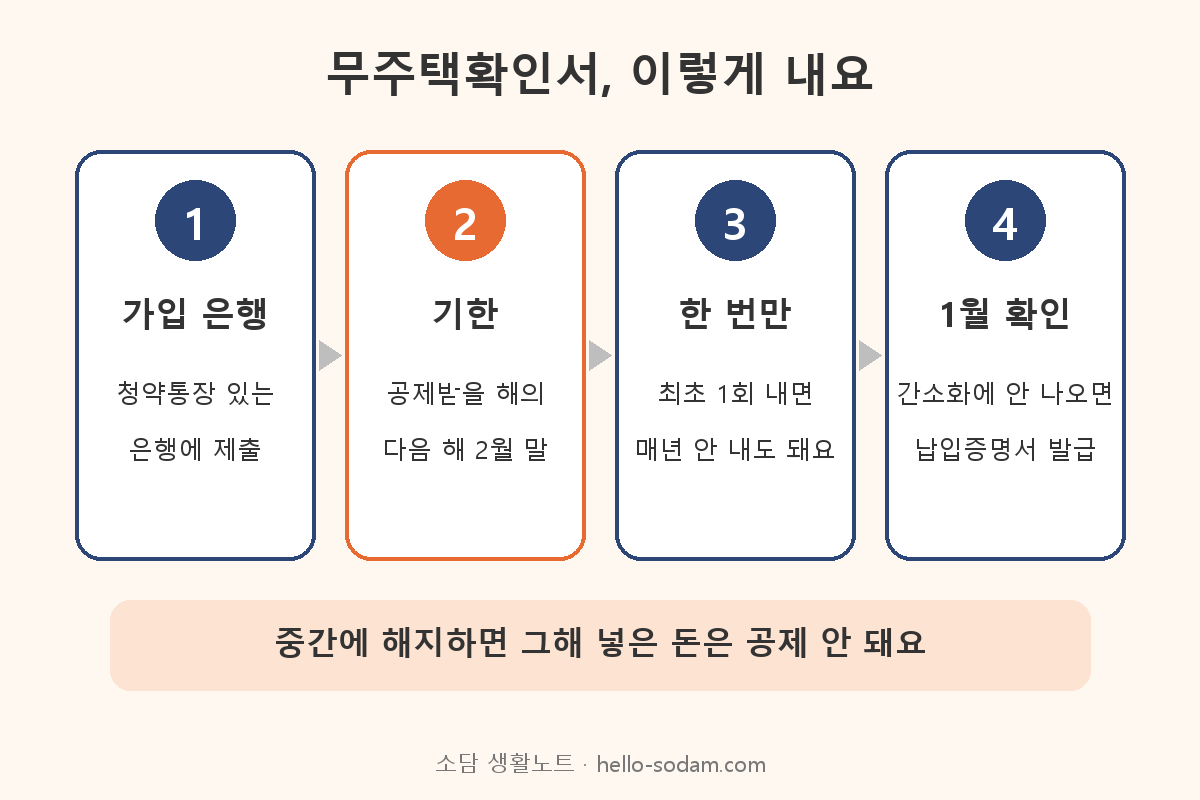
- 가입한 은행에 내요: 주택청약종합저축 통장이 있는 은행이에요. 영업점에서 낼 수 있고, 은행에 따라 앱으로도 받으니 은행에 먼저 물어보세요
- 기한은 다음 해 2월 말: 2026년에 넣은 돈을 공제받으려면 2027년 2월 말까지 내면 돼요
- 한 번만 내면 돼요: 국세상담센터 안내 기준으로 최초 1회 제출하면 매년 다시 낼 필요는 없어요
- 연말정산 때 확인: 1월 홈택스 간소화 자료에 '주택마련저축'이 나오는지 봐요. 안 나오면 은행에서 '주택마련저축 납입증명서'를 받아 회사에 내요
기한이 2월 말이지만, 연말정산 간소화 자료는 1월 중순에 열려요. 그 전에 내 두면 간소화에서 바로 확인할 수 있어서 편해요.
5. 이것만은 조심하세요
- 해지하면 그해 공제 없음: 주택 당첨 같은 정해진 사유 말고 중간에 해지하면, 그해 넣은 돈은 공제되지 않아요
- 5년 안에 해지하면 토해 내요: 가입 5년 안에 해지하거나 국민주택규모를 넘는 주택에 당첨되면, 공제받은 납입액(연 300만 원 한도) 누계의 6%를 은행이 해지할 때 떼요
- 다른 주택자금 공제와 합쳐 연 400만 원까지: 전세대출 원리금 상환액 공제를 같이 받는다면 둘을 합쳐 400만 원이 넘는 부분은 빠져요
- 집을 산 해는 안 돼요: 그해 중간에 집을 샀다면 그해 납입분은 공제 대상이 아니에요
자주 묻는 질문
Q1. 작년 것도 지금 내면 공제되나요?
법에서는 공제받으려는 해의 다음 해 2월 말까지 내라고 정해 두었어요. 그리고 공제는 '공제를 처음 적용받는 해' 이후 넣은 돈만 해당돼요. 그래서 지금(2026년) 내면 2026년 납입분부터 공제받을 수 있어요.Q2. 맞벌이인데 둘 다 받을 수 있나요?
2025년 1월 1일 이후 넣은 돈부터는 세대주의 배우자도 공제받을 수 있어요. 각자 총급여 7천만 원 이하, 무주택 세대 조건은 똑같이 갖춰야 해요.Q3. 연봉이 7천만 원을 넘으면 계속 넣을 이유가 없나요?
소득공제는 못 받지만, 주택청약종합저축은 원래 청약 자격을 위한 통장이에요. 공제만 보고 해지하면 청약 순위에 영향을 줄 수 있으니 신중하게 정하세요.※ 이 글은 국가법령정보센터 조세특례제한법 제87조와 국세청 주택마련저축 소득공제 안내(2026년 10월 확인)를 기준으로 정리했어요. 책상 사진: Unsplash(Mediamodifier)
정리
- 무주택확인서는 가입한 은행에 다음 해 2월 말까지, 한 번만 내면 돼요
- 연 300만 원까지 넣은 돈의 40%(최대 120만 원)를 소득에서 빼 줘요
- 중간에 해지하거나 그해 집을 사면 공제가 안 되니 조심
함께 보면 좋은 글
'지원금·제도' 카테고리의 다른 글
고향사랑기부제 10만 원 기부하면 얼마 돌려받나 2026 | 세액공제 계산 (0) 2026.10.26 문화누리카드 잔액 12월 31일 소멸 2026 | 조회 방법·연말에 쓰는 팁 (0) 2026.10.23 운전면허 갱신 2026 연말 마감? / 생일 기준 바뀐 기간·과태료 정리 (0) 2026.10.22 연금저축 IRP 세액공제 2026 | 12월 31일 전 넣으면 얼마 돌려받나 (0) 2026.10.21 2027 최저임금 월급 223만 6,300원 | 시급 10,700원·주휴 포함 계산 (0) 2026.10.19
소담 생활노트
살면서 궁금했던 것들, 알아두면 든든한 정보를 쉽고 꼼꼼하게 정리해요 🌱